

In Japan, wo die Staatsverschuldung jüngst noch bei rund 250 Prozent des BIP gelegen hat, hat die neue Ministerpräsidentin Sanae Takaichi mit dem Versprechen von Steuersenkungen für Benzin und Lebensmittel sowie Energiekostenzuschüssen die Wahl gewonnen. Keine Sparmaßnahmen, sondern eine neue statistische Abgrenzung der Staatsverschuldung hat die Staatsschuldenquote in Japan auf 205 Prozent des BIP gesenkt.
In den USA wollte Präsident Donald Trump mit einem Department of Government Efficiency und der persönlichen Unterstützung von Elon Musk durch einen radikalen Personalabbau im öffentlichen Dienst sowie die Überprüfung aller Bundesausgaben bis zu zwei Billionen Dollar sparen. Doch dieser Plan ist durch zahlreiche Klagen und den Irankrieg ins Wanken geraten. Die Welt leidet unter einer Schuldensucht.
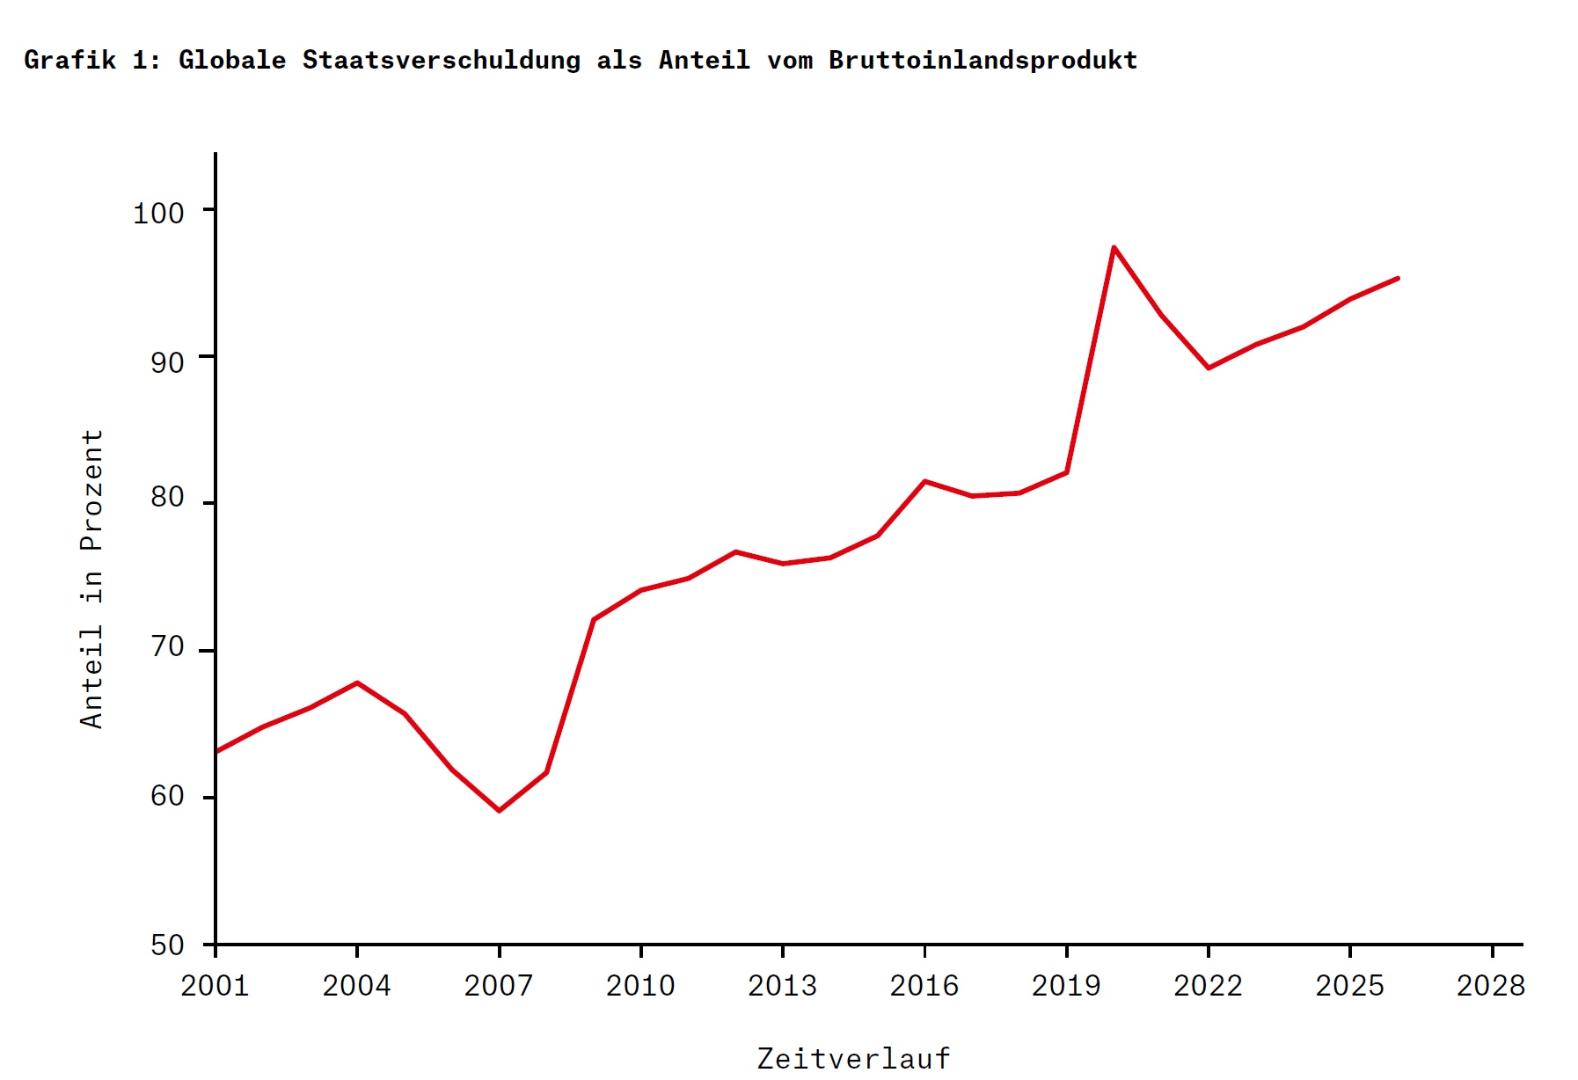
Die Bruttostaatsverschuldung der USA liegt als Anteil am BIP mit 122 Prozent höher als nach dem kostspieligen Zweiten Weltkrieg (Bugdalle/Schnabl 2026). Haupttreiber sind die Sozialausgaben, die Verteidigung und die Zinslasten, die mit 1,2 Billionen Dollar über den Verteidigungsausgaben liegen. In Japan und in China steigt die Staatsverschuldung ebenso an wie in Europa, wo die Sozialausgaben – auch, aber nicht nur aufgrund der alternden Gesellschaften – die Budgets sprengen. Der Internationale Währungsfonds quantifiziert die globale Staatsverschuldung für das Jahr 2026 auf 95,3 Prozent der Wirtschaftsleistung. 2030 soll die Marke von 100 Prozent durchbrochen werden.
Auch die Unternehmen haben sich vielerorts stark verschuldet. In Frankreich ist die Bruttoverschuldung der Unternehmen von 135 Prozent des BIP im Jahr 1999 auf 216 Prozent angestiegen. Als Gründe werden wachsende konzerninterne Kredite von multinationalen Unternehmen und der Erwerb finanzieller Vermögenswerte wie Wertpapiere und Fondsanteile genannt. In den USA erzeugen derzeit die Schuldenpläne der großen Hyperscaler, die als Cloud-Dienstleister Rechenleistung, Speicherplatz und Netzwerkinfrastruktur global anbieten, für die Künstliche Intelligenz der Zukunft in Höhe von bis zu zwei Billionen Dollar Verwunderung.
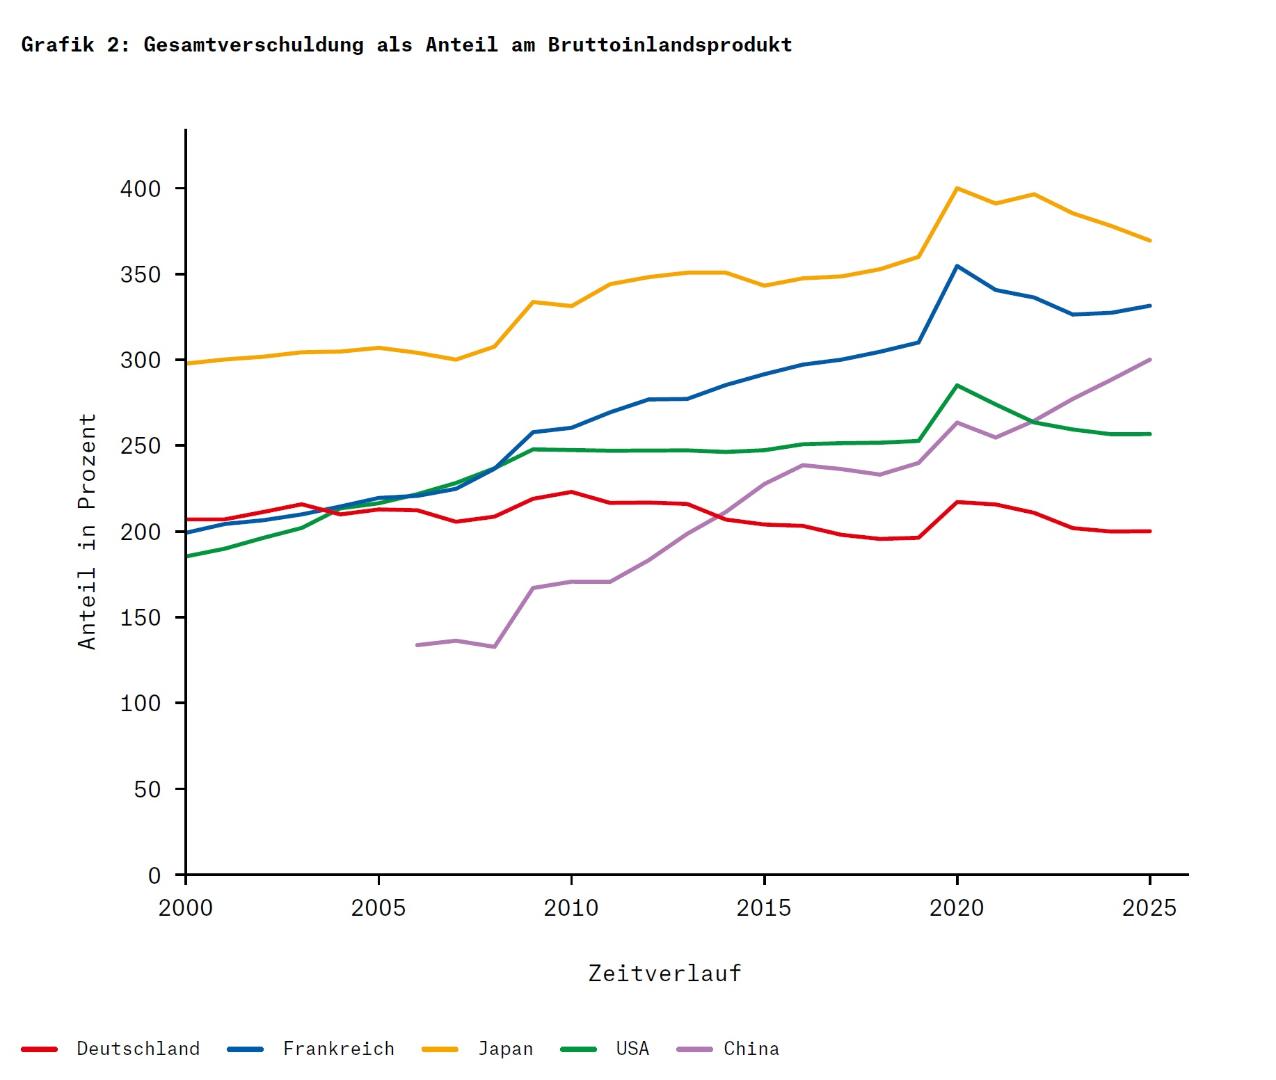
In China hat ein Immobilienboom lange Zeit die privaten Haushalte zu hohen Schulden verleitet, bis 2022 die Immobilienblase geplatzt ist. Die Entwicklung erinnert an den US-Hypothekenmarktboom, der zwischen 2001 und 2007 die Verschuldung der US-Amerikaner aufgebläht hat – ähnlich wie im gleichen Zeitraum im südlichen Euroraum und Irland. Daraus entwickelten sich die globale Finanzkrise und die Eurokrise. Im Ergebnis liegt die Gesamtverschuldung von Staat, Unternehmen und Haushalten deutlich über der breit wahrgenommen Staatsverschuldung. Weit oben im Ranking stehen Japan (370 Prozent des BIP), China (332 Prozent) und Frankreich (300 Prozent) – noch vor den USA (257 Prozent) und Deutschland (200 Prozent).
Unter normalen Umständen greift bei hoher Verschuldung die Disziplinierungsfunktion der Finanzmärkte. Banken prüfen die Kreditwürdigkeit von Haushalten und Unternehmen, um Kreditausfälle zu verhindern. Ratingagenturen wie Moody’s oder Fitch übersetzen Verschuldungsgrad, Cashflows und Managementqualität in Buchstabenkombinationen für Kreditwürdigkeit, die von „Investment Grade“ (solide und kreditwürdig) bis hin zu „Junk“ (hohes Ausfallrisiko) reichen. Wer höher verschuldet ist, muss höhere Zinsen entrichten. Argentinien war aufgrund zahlreicher Zahlungsausfälle viele Jahre vom internationalen Kapitalmarkt ausgeschlossen.
Doch spätestens seit der Jahrtausendwende haben die Zentralbanken diese Disziplinierungsfunktion außer Kraft gesetzt, indem sie in Krisen die Zinsen stark senkten und nach den Krisen nicht mehr in gleichem Maße anhoben. So verleiteten sie die Geschäftsbanken zu leichtsinniger Kreditvergabe, woraus sich Aktien- und Immobilienpreisblasen entwickelten. Deren Platzen zog dramatische Finanzkrisen nach sich, die noch stärkere Zinssenkungen erzwungen haben. Nachdem die Zentralbanken die Leitzinsen auf nahe null gedrückt hatten, kauften sie im großem Umfang Staatsanleihen, Unternehmensanleihen oder hypothekenbesicherte Wertpapiere. Das hat die hohen Schulden erst möglich gemacht.
Negative Wachstums- und Verteilungseffekte
Obwohl das Risiko hoher Schulden durch immense Zinslasten weithin sichtbar ist, entwickelten sich für viele überzeugende Rechtfertigungsmuster. In den USA sprach der spätere Zentralbankpräsident Ben Bernanke von einer globalen Sparschwemme, die die USA zu hohem schuldenfinanzierten Konsum zwingen würden. Die Wissenschaft schuf in Kooperation mit den Forschungsabteilungen der großen Zentralbanken scheinbare Evidenz dafür, dass die niedrigen Zinsen auf die Demografie zurückzuführen sind. In Europa verweist man heute noch gern auf unvorhersehbare Finanzkrisen, die Klimakrise, die Coronakrise und den Ukraine-Krieg als Gründe für überbordende staatliche Ausgabenverpflichtungen.
Doch ob selbstverschuldet oder nicht: Immer mehr Probleme kann man nicht mit immer mehr Schulden lösen. Denn die Kombination aus künstlich niedrig gehaltenen Zinsen und moderater Inflation – die sogenannte finanzielle Repression – reduziert zwar die Zinslasten. Sie lähmt jedoch das Wachstum, wie der Stanford-Ökonom Ronald McKinnon (McKinnon 1973) bereits in den 1970er-Jahren gezeigt hat. Der Grund: Negative reale Zinsen fördern den Konsum und bremsen die Investitionen. Die Kapitalallokation richtet sich nicht mehr nach den höchsten zu erwartenden Renditen, sondern nach politischen Kriterien aus. Die Europäische Union will beispielsweise mit der seit 2020 geltenden Taxonomie Kredite hin zu umwelt- und klimafreundlichen Unternehmen lenken.
Darüber hinaus haben die Zentralbanken zugunsten reicher Menschen Vermögen umverteilt, weil die niedrigen Zinsen die Vermögenspreise stark nach oben getrieben haben. Die realen Zinsen auf die Bankeinlagen der Mittelschicht wurden hingegen ins Negative gedrückt. Die stark gewachsenen Ausgabenspielräume haben die starke Ausweitung der Beschäftigung im öffentlichen Sektor möglich gemacht. In Deutschland ist diese seit 2008 um rund drei Millionen (öffentliche Verwaltung, Bildung, Gesundheit) gewachsen, sodass dort Homeoffice und Work-Life-Balance stark an Bedeutung gewinnen konnten. Von der wuchernden Regulierung und steigenden Subventionen haben meist große Unternehmen profitiert, während vor allem kleine und mittlere Unternehmen unter der Regulierung stark gelitten haben.
Die negativen Wachstums- und Verteilungseffekte setzen der stetigen schuldenfinanzierten Ausweitung von Staatsausgaben gesellschaftliche Grenzen, weil diejenigen, die sich als Verlierer sehen, an die politischen Ränder driften. Sie votieren für extrem rechte Parteien, die versprechen, der großen Umverteilung ein Ende zu machen. Extrem linke Parteien können mit Forderungen nach Reichensteuern oder der Verstaatlichung von Wohnraum punkten.
Die Schweiz weist den Weg
In Argentinien hat Javier Milei nach seinem Amtsantritt im Dezember 2023 innerhalb eines Jahres unter anderem durch radikale Entlassungen von Staatsbediensteten und eine umfassende Deregulierung den Staatshaushalt ausgeglichen. Das hat die Voraussetzung für die Stabilisierung des Peso geschaffen, sodass ein beeindruckender Rückgang der Inflation die Armutsquote spürbar gesenkt hat. Trotz Bedenken, dass weniger Staatsausgaben den radikalen Reformer zum Verlierer machen, ist die Unterstützung beim Volk groß geblieben.
Die USA können sich zwar als Weltleitwährungsland einen höheren Verschuldungsgrad als andere Länder leisten, weil viele Länder US-amerikanische Staatsanleihen in den Bilanzen ihrer Zentralbanken halten. Das könnte erklären, warum eine Stabilisierung des Bundeshaushaltsdefizits in Höhe von 1,8 Billionen US-Dollar nicht in Sicht ist. Doch Steuersenkungen für Haushalte und Unternehmen, niedrigere Energiepreise und eine weitreichende Deregulierung haben positive Wachstumseffekte, die die Tragfähigkeit der Schulden erhöhen können. Der neue Zentralbankpräsident Kevin Warsh signalisiert derweil eine Verkürzung der Bilanz der US-Notenbank Federal Reserve (Fed), in der ihre Vermögenswerte und Verbindlichkeiten erfasst sind. Das wird auf längere Sicht das Verschuldungspotenzial der USA begrenzen.
Währenddessen ziehen in Europa überbordende Sozialausgaben die Staatsverschuldung nach oben und das Wachstum nach unten. Die Politiker tun sich mit Reformen schwer, weil viele Menschen von den großzügigen Staatsausgaben profitieren. Lediglich im Herzen Europas setzt in der Schweiz die direkte Demokratie der Ausgabenfreude der Politiker enge Grenzen. Das Schweizer Volk hat 2001 mit rund 85 Prozent für eine Schuldenbremse gestimmt. Bürgerinnen und Bürger können mit Referenden gegen Steuererhöhungen vorgehen. Die Staatsverschuldung als Anteil vom Bruttoinlandsprodukt sinkt (Schaltegger/Schnabl 2026).
Die Sozialausgaben und die Steuerbelastung sind entsprechend gering, die Infrastruktur ist vorbildlich. Die Schweiz weist damit den Weg, den der Rest Europas noch finden muss.
Gunther Schnabl, geboren 1966 in Starnberg, Ökonom, seit 2024 Direktor des Flossbach von Storch Research Institute, Köln, 2006 bis 2024 Inhaber des Lehrstuhls für Wirtschaftspolitik und Internationale Wirtschaftsbeziehungen sowie Leiter des Instituts für Wirtschaftspolitik an der Universität Leipzig.
Literatur
Bugdalle, Tom / Schnabl, Gunther: Vom Unabhängigkeitskrieg zum Irankrieg: Die Kriegsfinanzierung der USA aus historischer Sicht, Flossbach von Storch Research Institute, 20.04.2026.
McKinnon, Ronald: Money and Capital in Economic Development, Bookings Institution Press, Washington, D.C., 1973.
Schaltegger, Christoph / Schnabl, Gunther: Was die Schweiz wirtschaftspolitisch erfolgreicher macht als Deutschland, Flossbach von Storch Research Institute, 03.06.2026.