Zölle dürften für die meisten Menschen in Deutschland bis zum Jahr 2025 ein eher abstrakter Begriff gewesen sein – mit wenigen Berührungspunkten zum täglichen Leben. Seit der Wiederwahl von US-Präsident Donald Trump beherrscht der Begriff jedoch die Schlagzeilen. Immer wieder hat Trump betont, dass „tariffs“ für ihn das schönste Wort im Wörterbuch sei. Während in Trumps erster Amtszeit Zölle noch gezielt auf einzelne Sektoren oder spezifisch gegen China gerichtet waren, hat die Zollpolitik in seiner zweiten Amtszeit eine historisch ungekannte Dimension erreicht, da sie sowohl flächendeckende Universalzölle als auch länderspezifische Strafzölle umfasst. Der derzeitige durchschnittliche effektive US-Importzollsatz liegt auf dem Niveau der 1940er-Jahre (Yale Budget Lab 2026).
Die Lage wird dadurch verkompliziert, dass die US-Regierung unterschiedliche, teils konträre Ziele mit ihren Importzöllen verfolgt. So sollen die Zölle dazu beitragen, das Warenhandelsdefizit der USA zu senken. Dieses lag im Jahr 2024 bei rund 1.200 Milliarden US-Dollar (United States Census Bureau 2026). Zudem sollen hohe Zollschranken die industrielle Basis der USA stärken. Dabei geht Trump davon aus, dass ausländische Unternehmen durch seine Zollpolitik einen stärkeren Anreiz erhalten, direkt in den USA zu investieren und dort zu produzieren. Des Weiteren sollen hohe Zolleinnahmen generiert werden, um Steuererleichterungen an anderer Stelle zu finanzieren. So wurden mit Trumps fiskalpolitischem Maßnahmenpaket, dem Big Beautiful Bill, einige bislang befristete Steuervergünstigungen dauerhaft festgeschrieben; andere, etwa für Trinkgelder, wurden neu eingeführt.
Widersprüche und Grenzen
Es stellt sich daher die Frage, inwieweit Zölle geeignet sind, um diese Ziele zu erreichen. Beim Abbau des Handelsdefizits, also mehr zu importieren als zu exportieren, helfen sie nur bedingt. Denn ein Handelsdefizit ist das Ergebnis eines gesamtwirtschaftlichen Prozesses und sollte niemals isoliert betrachtet werden. Vor allem aber ist es saldenmechanisch nur eine Seite der Medaille. Die Kehrseite ist ein Kapitalüberschuss: Es fließt mehr Kapital in ein Land hinein als hinaus. Ein Land nimmt damit im Prinzip einen Kredit im Ausland auf, um mehr von dort zu kaufen als dorthin zu verkaufen. Das ist ein Zeichen für die Attraktivität eines Landes für Investoren. Sollte es der US-Regierung also wirklich gelingen, das Handelsdefizit nennenswert zu senken, müsste sie auch den Kapitalüberschuss abbauen. Dies steht allerdings im Widerspruch zu dem Ziel, ausländische Investitionen in die US-Industrie zu steigern. Deutliche Widersprüche zeigen sich auch mit Blick auf das dritte Ziel. Sollen nennenswerte Zolleinnahmen generiert werden, muss weiterhin in einem signifikanten Umfang importiert werden, was jedoch erschwert werden soll. Zudem führt das Urteil des US-Supreme Court von Februar 2026 dazu, dass Zölle, die auf Basis eines Notstandsgesetzes (International Emergency Economic Powers Act, IEEPA) gezahlt wurden, ihre Legitimität verloren haben und rückerstattet werden müssen. Somit stehen diese Zolleinnahmen zur Kompensation von Steuererleichterungen nicht zur Verfügung.
Das Urteil des Supreme Court stellt Trumps Zollpolitik sogar grundsätzlich infrage, denn das Notstandsgesetz hatte es ihm ermöglicht, relativ schnell und willkürlich Zölle zu verhängen. Die Glaubwürdigkeit radikaler Zolldrohungen ist mit dem Urteil zumindest beschädigt. Widersprüche und Grenzen der Zollpolitik Trumps sind also unübersehbar.
Auch das Kalkül der US-amerikanischen Zollpolitik mit Blick auf die Warenhandelsbilanz ging nicht auf. Das Defizit der USA beim Warenhandel stieg im Jahr 2025 auf rund 1.235 Milliarden US-Dollar. Das ist eine Steigerung um fast 3,0 Prozent gegenüber dem Vorjahr. Damit verzeichneten die USA trotz der Zölle einen Höchstwert bei den Importen. Verändert hat sich allerdings die Herkunft der importierten Waren. So hat sich der Anteil Taiwans an den gesamten US-Importen 2025 um über zwei Prozentpunkte auf fast 6,0 Prozent erhöht. Auch die relativen Importanteile Vietnams und Indiens sind gestiegen. Die deutschen und kanadischen Importe sind hingegen leicht gesunken. Am stärksten ist der Importanteil Chinas zurückgegangen: um fast 4,5 Prozentpunkte auf 9,4 Prozent. Das verdeutlicht: Die Importzölle haben nicht das globale US-Warenhandelsdefizit gesenkt, aber die relativen Handelsbeziehungen der USA verändert.
Die Importe der USA sind also trotz der Zölle nicht zurückgegangen. Konnten dadurch wenigstens die erhofften Zolleinnahmen generiert werden? Zwar nahm der US-Staat mit rund 195 Milliarden US-Dollar deutlich mehr durch Zölle ein als in den Vorjahren (USA Facts 2026). Diese machen aber nur 3,7 Prozent der gesamten Staatseinnahmen aus. Die Zolleinkünfte sind somit bei einer Neuverschuldung von rund 1,8 Billionen US-Dollar nur ein Tropfen auf den heißen Stein; sie können die Steuereinnahmen durch die Einkommens- und die Unternehmenssteuer nicht ersetzen. Zudem: Durch das Urteil des Supreme Court zu den Notstandszöllen müssen rund 60 Prozent der im vergangenen Jahr erhobenen Zölle rückerstattet werden (CATO Institute 2026).
Importabhängigkeiten der USA von der Europäischen Union und China
Die Tatsache, dass die Europäische Union relativ gesehen im vergangenen Jahr immer noch der wichtigste amerikanische Importpartner war, zeigt, dass die Vereinigten Staaten in vielerlei Hinsicht abhängig vom Handel mit der Europäischen Union sind. Eine detaillierte Analyse der Importabhängigkeit der USA von der Europäischen Union ergibt, dass die USA im Jahr 2024 bei rund 3.100 Waren mit einem Importwert von rund 290 Milliarden US-Dollar mindestens 50 Prozent ihrer Importe von dort bezogen haben (Sultan/Matthes 2025). Das ist eine deutliche Steigerung gegenüber dem Jahr 2010 und auch höher als die US-Importabhängigkeit von China. Potenzielle strategische US-Importabhängigkeiten können bei immerhin rund 180 Waren ausgemacht werden. Das ist ein wichtigstes Ergebnis, um seitens der Europäischen Union in Zollverhandlungen Druck auf die USA ausüben zu können.
Weitere Studien zeigen zudem, dass die US-Wirtschaft die Zolllast vor allem selbst trägt – und damit nicht das Ausland (siehe etwa Hinz et al. 2026, Gopinath/Neiman 2025 oder Amiti et al. 2026). Je nach Betrachtungszeitraum trugen US-Käufer zwischen 86 und 94 Prozent der zusätzlichen Zollkosten.
Dieser Befund belegt, wie sehr die Zölle die US-Inflation anheizen. So lag die Teuerungsrate im Mai 2026 bei 4,2 Prozent – gegenüber 2,4 Prozent im Mai 2025 – und damit deutlich über dem Zielwert von rund 2,0 Prozent (Bureau of Labor Statistics 2026). Die Unzufriedenheit der Wähler mit hohen Preisen ist in den anstehenden Midterm-Wahlen im November 2026 ein herausragendes Thema, zumal die Senkung der Lebenshaltungskosten zu den zentralen Wahlversprechen Trumps im Präsidentschaftswahlkampf gehörte.
Die Zölle bergen somit zahlreiche Risiken für die US-Wirtschaft und wirken bremsend auf die Konjunktur. Trotz des anhaltenden KI-Booms wurden die Erwartungen hinsichtlich des Wirtschaftswachstums der Vereinigten Staaten zuletzt nach unten korrigiert.
Exporteinbruch für die deutsche Wirtschaft
Am unmittelbarsten trifft die US-Zollpolitik Deutschland bei seinen Exporten in die Vereinigten Staaten. Entsprechend stark gingen die deutschen Ausfuhren in die USA seit dem Amtsantritt von Trump zurück. Da die USA seit 2015 das wichtigste Empfängerland deutscher Waren sind, ist dies besonders schmerzhaft für die ohnehin schwächelnde deutsche Wirtschaft. Im Zeitraum zwischen 2019 und 2024 sind die deutschen Exporte dorthin jährlich durchschnittlich um über 6,0 Prozent gewachsen. Im Jahr 2025 brachen sie gegenüber dem Vorjahr um fast 9,0 Prozent ein.
In einzelnen Branchen gingen die deutschen Exporte in die Vereinigten Staaten noch erheblich stärker zurück (siehe dazu auch Sultan 2025). So sanken etwa die Ausfuhren von Kraftwagen und Kraftwagenteilen in die USA 2025 im Vorjahresvergleich um fast 19 Prozent, beim Maschinenbau waren es mehr als 6,0 Prozent, und bei den chemischen und pharmazeutischen Erzeugnissen nahmen die Exporte in die USA um fast 15 Prozent ab.
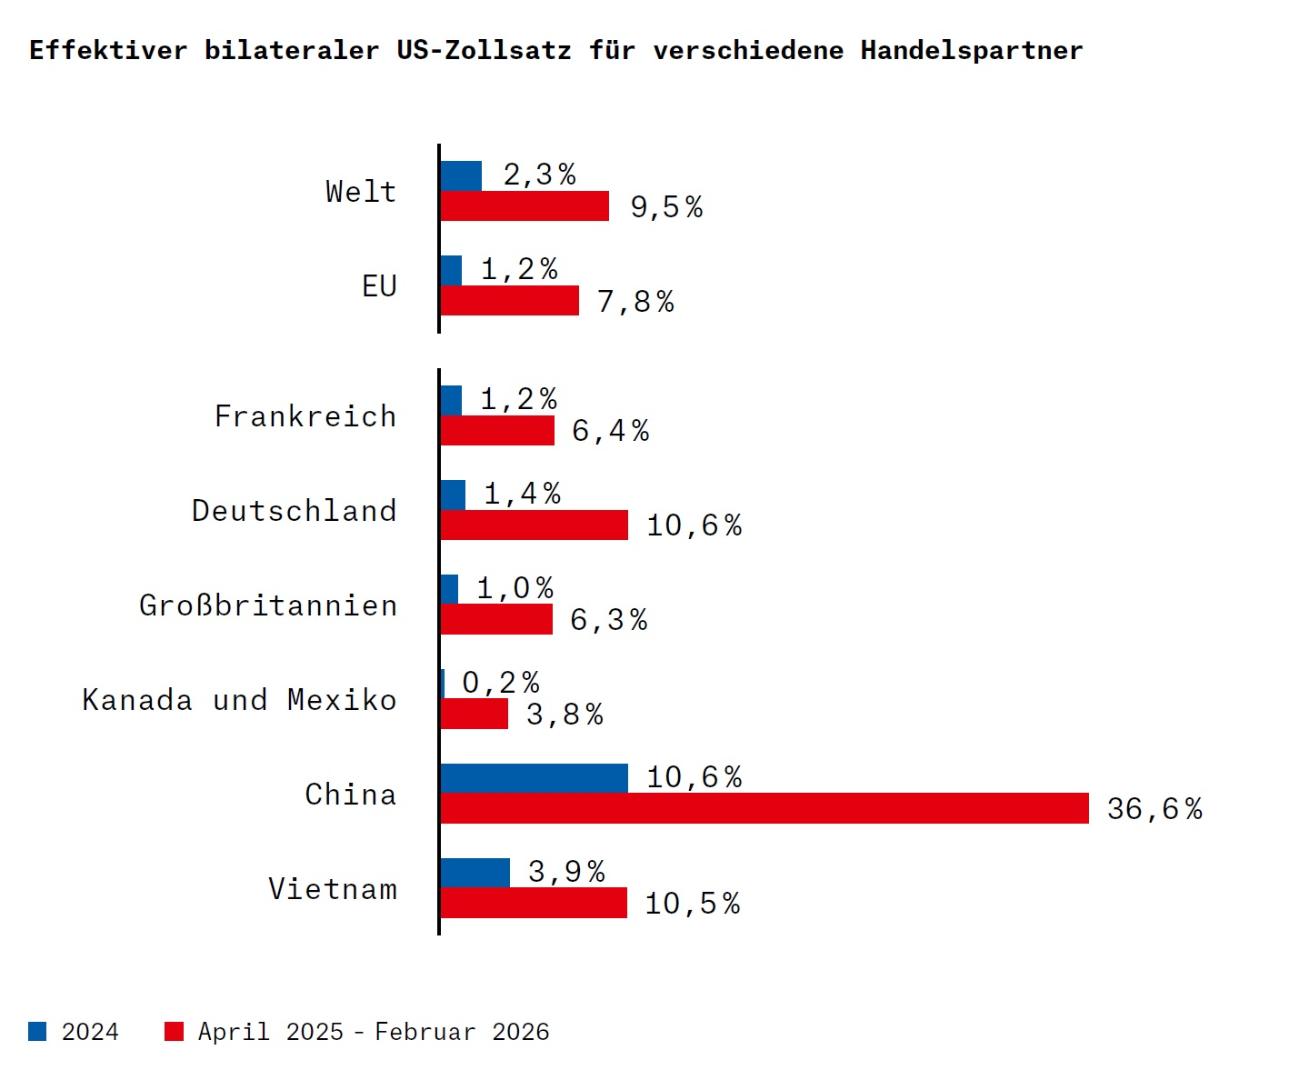
Vor dem Hintergrund der angekündigten und vollstreckten US-Zollsätze für die Europäische Union von 15 Prozent für die meisten Waren erscheint dieser Einbruch zunächst nachvollziehbar. Betrachtet man jedoch den effektiv bezahlten Zollsatz, lag dieser für US-Importe aus der Europäischen Union vom sogenannten Liberation Day im April 2025 bis Februar 2026 lediglich bei 7,8 Prozent (siehe Abbildung) und damit deutlich niedriger als die damals angekündigten Zollsätze (Sultan/Gros/Rotondi 2026).